Nearshoring: ¿Qué oportunidad tiene Perú ante EE.UU. y China?
septiembre 29, 2026
Escrito por: Redacción Logística 360
Perú no captura el nearshoring hacia EE.UU., pero puede aprovechar China+1, Chancay y la diversificación de mercados.
La reconfiguración de las cadenas globales de suministro por las tensiones comerciales entre Estados Unidos y China abre oportunidades para distintos países, pero el Perú no necesariamente está en posición de capturar el nearshoring hacia el mercado estadounidense.
Para Luis Malpartida Carpena, consultor en Estrategia, Operaciones y Competitividad, la oportunidad peruana está en otra dirección: aprovechar su integración con Asia, sus recursos estratégicos, sus acuerdos comerciales y el desarrollo de Chancay para diversificar mercados y proveedores, fortalecer sus encadenamientos productivos y asumir un papel estratégico dentro de las nuevas cadenas de suministro.
Perú: una posición diferente frente al nearshoring
“Es decir, el Perú no está capturando el nearshoring hacia el norte; más bien retrocedió”, señala.
Según el especialista, la posición peruana está más vinculada con Asia. Detalla que China concentró en 2025 el 75 % del valor del cobre exportado por Perú y es su principal socio comercial de manera ininterrumpida desde 2011. Refiere que esta integración convierte al Perú en un proveedor de recursos y en un hub natural del Pacífico Sur hacia Asia. Chancay potencia esa función, aunque la concentración en un mercado también representa una vulnerabilidad, advierte. Por ello, resalta que el país necesita diversificar sus clientes.
Minerales, agro y manufactura de mayor valor
En el corto plazo, minería y agroexportación concentran las principales posibilidades. El Perú es el tercer productor mundial de cobre, un insumo central para la transición energética y la infraestructura de inteligencia artificial. El litio de Puno también representa un potencial, aunque todavía no existe producción y su horizonte se ubica después de 2028.
“Mi lectura de prioridades: minerales y agro de manera inmediata; textiles premium, agroindustria de valor agregado y el encadenamiento metalmecánico-naval como apuestas de diferenciación; y servicios como desarrollo de más largo aliento”, precisa Malpartida.
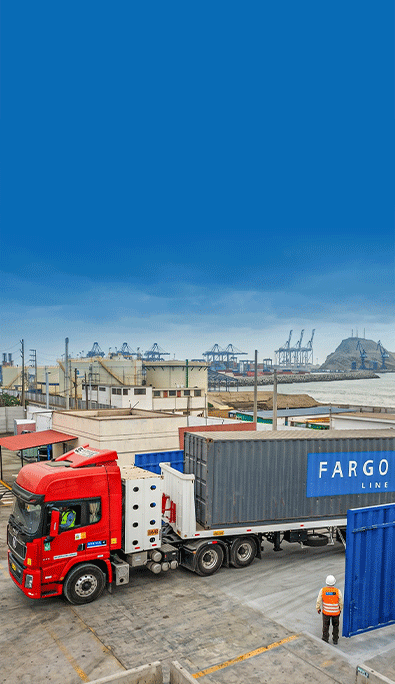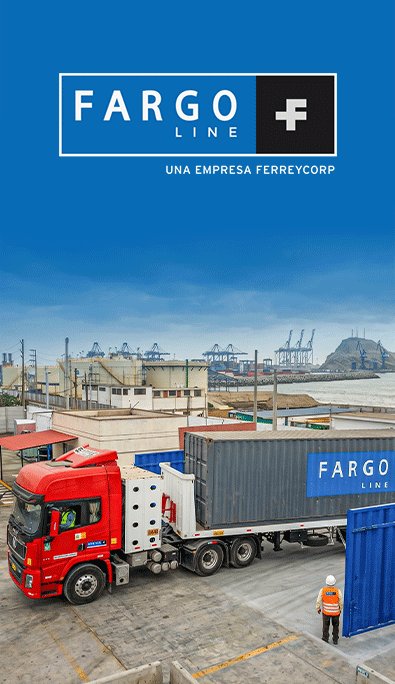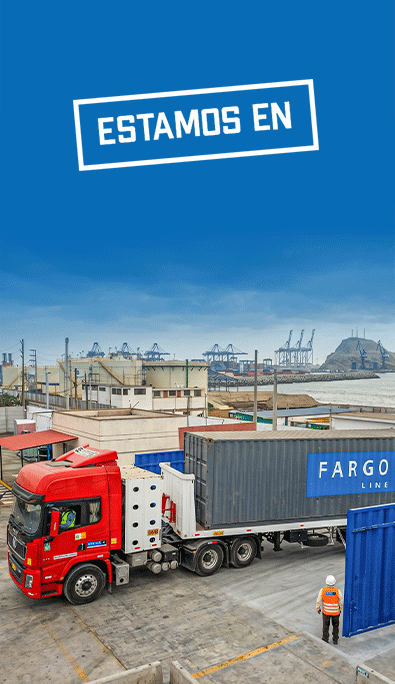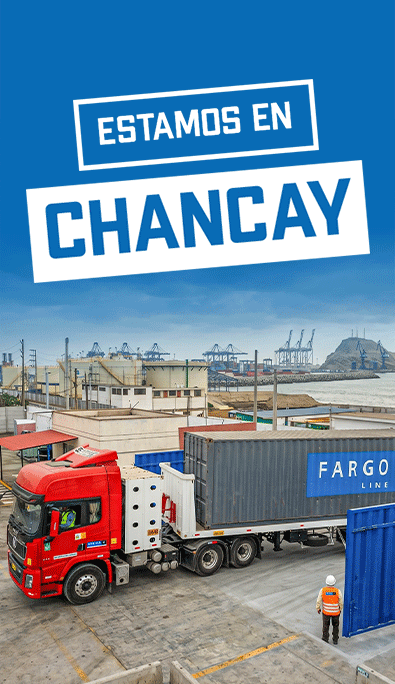
Chancay: infraestructura portuaria sin conexión no basta
El consultor resalta que la capacidad de aprovechar estas oportunidades dependerá de resolver brechas internas. Detalla que Perú ocupó el puesto 61 de 139 en el Logistics Performance Index 2023 del Banco Mundial. Los sobrecostos logísticos internos promedian el 16 % de las ventas y llegan al 21,1 % en las microempresas.
En este contexto, asegura que la prioridad logística está en conectar Chancay con las zonas productivas del interior mediante infraestructura terrestre y ferroviaria. Asegura que el puerto puede convertirse en un activo para el comercio exterior, pero requiere una red que permita trasladar mercancías de manera eficiente y confiable.
“De poco sirve un puerto de última generación si las vías que lo alimentan son deficientes o vulnerables a bloqueos sociales”, advierte.
El impacto proyectado de Chancay, estimado entre 0,9 % y 1,8 % del PBI, está condicionado al desarrollo de vías, ferrocarril, energía y zonas industriales alrededor del puerto. Sin esa infraestructura complementaria, el riesgo es que Chancay funcione principalmente como punto de tránsito de materias primas, apunta.
Diversificar mercados y aprovechar el hub del Pacífico Sur
El maíz amarillo duro fue el principal producto de importación de Chancay durante su primer año, según la SUNAT. Su llegada directa beneficia a la zona avícola de Huaral, Huacho y Barranca.
Como el maíz representa cerca del 70 % del costo del alimento balanceado, la reducción del transporte repercute directamente en la competitividad de la cadena avícola, destaca. Para Malpartida, el caso evidencia que Chancay puede generar productividad dentro de las industrias y no solamente facilitar el comercio exterior.
La competitividad se decidirá dentro del país
Sin embargo, también enfrenta debilidades. En el ranking de competitividad del IMD de 2024 ocupó el puesto 63 de 67. La debilidad institucional, la inestabilidad política, seis presidentes en menos de una década y flujos de inversión extranjera que no lo ubican entre los cinco principales destinos regionales forman parte de ese escenario.
Por ello, para Malpartida la ventaja decisiva no estará solamente en la ubicación del país ni en su posición frente a Estados Unidos y China. El desafío consiste en convertir las ventajas comerciales, portuarias y macroeconómicas en capacidades internas.
“El factor que puede marcar la diferencia no es geográfico ni geopolítico, sino doméstico: la capacidad de convertir el puerto, los tratados y el ancla macroeconómica en infraestructura interior efectiva y en estabilidad institucional”, sostiene.
La combinación de un importante puerto operado por China fuera de Asia y el estatus de aliado de Estados Unidos coloca al Perú en una posición particular. Si se gestiona adecuadamente, puede convertirse en un país conector entre ambos espacios.
“Bien gestionada, esa doble condición podría convertirlo en un ‘país conector’ entre ambos bloques —un intermediario que sirve a los dos—”, afirma.
La sostenibilidad de esa posición dependerá, finalmente, del fortalecimiento institucional y de la capacidad de negociación del país. Sin ello, la relación simultánea con China y Estados Unidos podría no convertirse en una ventaja para el Perú, sino en una exposición frente a ambas potencias.
Lee el artículo completo en la nueva edición de Logística 360 Perú, págs. 73-76: https://logistica360.pe/nuestras-ediciones/
agroexportación cadenas de suministro Chancay comercio exterior competitividad logística diversificación de mercados infraestructura logística minería nearshoring 0
Si te gustó...¡Compártelo!